Inventário de estoque é a conferência entre o que o seu controle diz que existe e o que existe de verdade na prateleira. Parece simples, e é. O que não é simples é fazer com que o resultado desse inventário continue valendo na semana seguinte.
A maioria das empresas pequenas faz inventário de estoque uma vez por ano, num sábado, com a equipe inteira e muita reclamação. Descobre uma diferença enorme, corrige o sistema, e em trinta dias está tudo errado de novo. Este texto é sobre como quebrar esse ciclo.
Pare de descobrir a falta na hora do atendimento
O EstoqueOn avisa antes de faltar e antes de vencer, com lote, validade e o nome de quem deu baixa. São R$ 67 por mês, com quantas contas a sua empresa precisar.
Começar por R$ 67 por mêsPara que serve o inventário de estoque
Um inventário de estoque bem feito responde a quatro perguntas:
- Quanto eu tenho de verdade? O saldo real de cada item.
- Quanto disso é dinheiro? O valor imobilizado, que é o número que o contador e o banco pedem.
- Onde o meu controle está furando? A diferença de inventário aponta o processo que não está sendo seguido.
- O que está parado? Item que não se move há meses é dinheiro congelado, e só o inventário o traz à tona.
Repare que só a primeira pergunta é sobre contagem. As outras três são sobre gestão, e são elas que justificam o trabalho.
Antes de contar: a preparação que ninguém faz
Oitenta por cento do sofrimento de um inventário de estoque vem de pular esta parte. São cinco coisas, e elas levam menos de um dia:
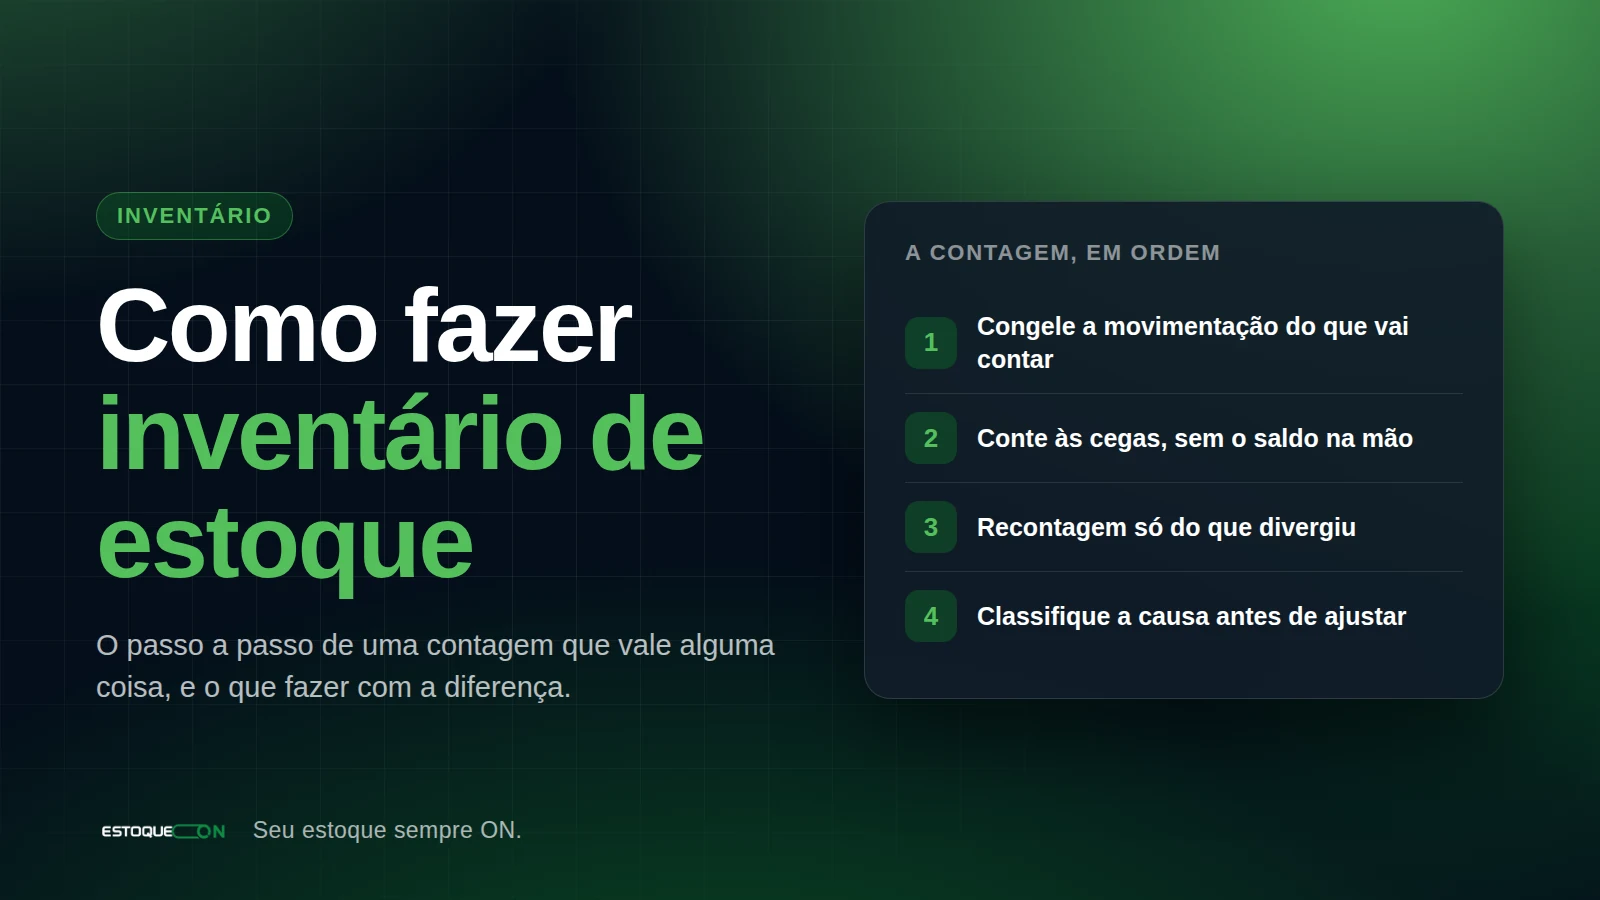
1. Congele as movimentações
Durante a contagem, nada entra e nada sai. Se a operação não pode parar, registre o que entrou e saiu durante o inventário em uma lista separada e ajuste depois. Contar com movimentação acontecendo é garantir diferença que não existe.
2. Organize fisicamente antes
Junte o que está espalhado. O mesmo produto em três lugares diferentes vira três contagens parciais, e alguém sempre esquece a terceira. Esse passo sozinho resolve boa parte das diferenças de inventário em empresa pequena.
3. Separe o que não deve ser contado
Produto vencido, quebrado, avariado ou de terceiro não entra no inventário de estoque utilizável. Separe fisicamente, em outro lugar, antes de começar. Misturar isso com o estoque bom é o erro que mais infla o valor do inventário.
4. Imprima ou abra a lista de contagem sem o saldo
A lista que vai para a mão de quem conta não pode mostrar a quantidade que o sistema espera. Quando mostra, a cabeça confirma em vez de contar. É o viés mais conhecido do inventário e o mais fácil de evitar.
5. Defina quem conta o quê
Em dupla, sempre que possível: um conta, o outro anota. E, de preferência, quem conta não é quem cuida daquela prateleira todo dia. Não é desconfiança, é que olho acostumado vê o que espera ver.
Durante: como contar sem retrabalho
A contagem do inventário de estoque tem três regras que evitam a maior parte do retrabalho:
- Conte por lote, não só por produto. Se você controla validade, o inventário precisa dizer quanto tem de cada lote. Um total certo com lotes errados não serve para nada no mês seguinte.
- Conte na unidade em que você controla. Se o cadastro é em caixa, conte caixas. Converter de cabeça durante a contagem é a origem clássica do erro de dez vezes.
- Recontagem só do que divergiu. Terminada a primeira contagem, compare com o sistema e reconte apenas os itens com diferença. Recontar tudo dobra o trabalho e não melhora o resultado.
Depois: o que fazer com a diferença de inventário
A diferença de inventário é a parte que as empresas tratam pior. O reflexo comum é ajustar o sistema para bater com a prateleira e seguir a vida. Isso resolve o número e não resolve a causa, e por isso a diferença volta no inventário seguinte.
Antes de ajustar, classifique cada diferença. Em empresa pequena, quase toda diferença de inventário cai em um destes cinco grupos:
| Causa | Como ela aparece | O que resolve |
|---|---|---|
| Baixa não registrada | Sistema com mais do que a prateleira | Baixa no celular, na hora do uso |
| Entrada não lançada | Prateleira com mais do que o sistema | Lançar a nota na chegada |
| Unidade trocada | Diferença múltipla de 10, 12 ou 100 | Padronizar a unidade no cadastro |
| Perda e quebra | Falta pequena e recorrente | Registrar descarte como movimentação |
| Produto em dois lugares | Falta grande que aparece depois | Um endereço por produto |
Só depois de classificar é que o ajuste deve ser feito, e ele precisa ficar registrado: quem ajustou, quando, de quanto para quanto e por quê. Ajuste sem motivo registrado é um buraco no histórico, e é exatamente o que uma auditoria procura.
Inventário rotativo: o que realmente funciona em empresa pequena
O inventário anual tem um defeito estrutural: ele descobre o problema até doze meses depois de ele começar. Quando a diferença aparece, ninguém lembra do que aconteceu em março.
Inventário rotativo é contar um pedaço do estoque por vez, com frequência diferente por grupo de item. É mais trabalho somado no ano e muito menos sofrimento por vez, e principalmente: ele encontra o erro em semanas, quando ainda dá para entender a causa.
| Grupo | O que é | Frequência |
|---|---|---|
| A | Os itens que somam a maior parte do valor | Todo mês |
| B | Valor intermediário | A cada trimestre |
| C | Muitos itens, pouco valor somado | Uma ou duas vezes por ano |
Essa divisão em A, B e C é a curva ABC, e ela é a melhor amiga do inventário rotativo. Numa empresa pequena, o grupo A costuma ter poucas dezenas de itens: contar isso uma vez por mês leva menos de uma hora.
Quanto de diferença é aceitável
Não existe número universal, e quem promete um está vendendo alguma coisa. O que existe é uma leitura útil: olhe a diferença em valor, não em quantidade de itens.
Trinta sugadores a menos num consultório é ruído. Três seringas de resina a menos é dinheiro. Um inventário de estoque que trata as duas diferenças com o mesmo alarme ensina a equipe a ignorar o alarme.
A pergunta certa não é "qual o percentual aceitável", e sim "a diferença deste mês é maior que a do mês passado?". Tendência diz mais do que o número solto.
O inventário que não precisa de mutirão
Quando o controle de estoque registra cada entrada e cada saída na hora em que acontecem, o inventário deixa de ser descoberta e vira conferência. Você não está apurando o saldo; está confirmando um saldo que já existe.
É uma diferença de natureza. O mutirão anual existe porque o controle do dia a dia não existe. Resolvido o dia a dia, o inventário de estoque encolhe sozinho.
Resumindo: o passo a passo do inventário de estoque
- Congele as movimentações, ou registre as do período à parte.
- Junte o que está espalhado e separe vencido, quebrado e de terceiro.
- Conte com a lista sem o saldo do sistema à vista.
- Conte por lote e na unidade do cadastro.
- Reconte apenas o que divergiu.
- Classifique cada diferença antes de ajustar, e registre o motivo do ajuste.
- Troque o mutirão anual pelo rotativo: grupo A todo mês.
- Acompanhe a tendência da diferença em valor, não o percentual solto.
Veja hoje quanto você tem parado
Você manda a última nota do fornecedor e em 20 minutos o sistema mostra o valor do seu estoque, o que está vencendo e o que precisa comprar.
Começar por R$ 67 por mês