Inventário rotativo é contar um pedaço do estoque por vez, com frequência diferente para cada grupo de item, em vez de parar tudo uma vez por ano para contar o armazém inteiro. Somado no ano dá mais horas de contagem, e mesmo assim é muito menos sofrido e muito mais útil.
Este texto mostra como montar um inventário rotativo em empresa pequena: como dividir os grupos, com que frequência contar cada um, e por que ele encontra o erro em semanas enquanto o inventário anual o encontra tarde demais.
Pare de descobrir a falta na hora do atendimento
O EstoqueOn avisa antes de faltar e antes de vencer, com lote, validade e o nome de quem deu baixa. São R$ 67 por mês, com quantas contas a sua empresa precisar.
Começar por R$ 67 por mêsO defeito estrutural do inventário anual
O inventário geral de fim de ano tem um problema que nenhuma organização resolve: ele descobre o problema até doze meses depois de ele começar.
Quando a diferença aparece em dezembro, ninguém lembra do que aconteceu em março. A divergência é ajustada, a causa não é encontrada, e no ano seguinte ela volta igual. É por isso que tantas empresas fazem inventário todo ano e nunca melhoram a acuracidade.
O segundo defeito é operacional: o mutirão de sábado consome a equipe inteira, cansa, gera pressa, e pressa gera erro de contagem. Parte da diferença que o inventário anual encontra é criada pelo próprio inventário anual.
Como montar o inventário rotativo
Passo 1: separe os itens por valor
Use a curva ABC. Liste os produtos, multiplique quantidade por preço, ordene do maior para o menor e corte:
| Grupo | O que é | Quantos itens, normalmente |
|---|---|---|
| A | Os itens que somam cerca de 80% do valor | 20% do cadastro |
| B | Os próximos 15% do valor | 30% do cadastro |
| C | Os últimos 5% do valor | 50% do cadastro |
Passo 2: defina a frequência de cada grupo
| Grupo | Frequência | Vezes por ano |
|---|---|---|
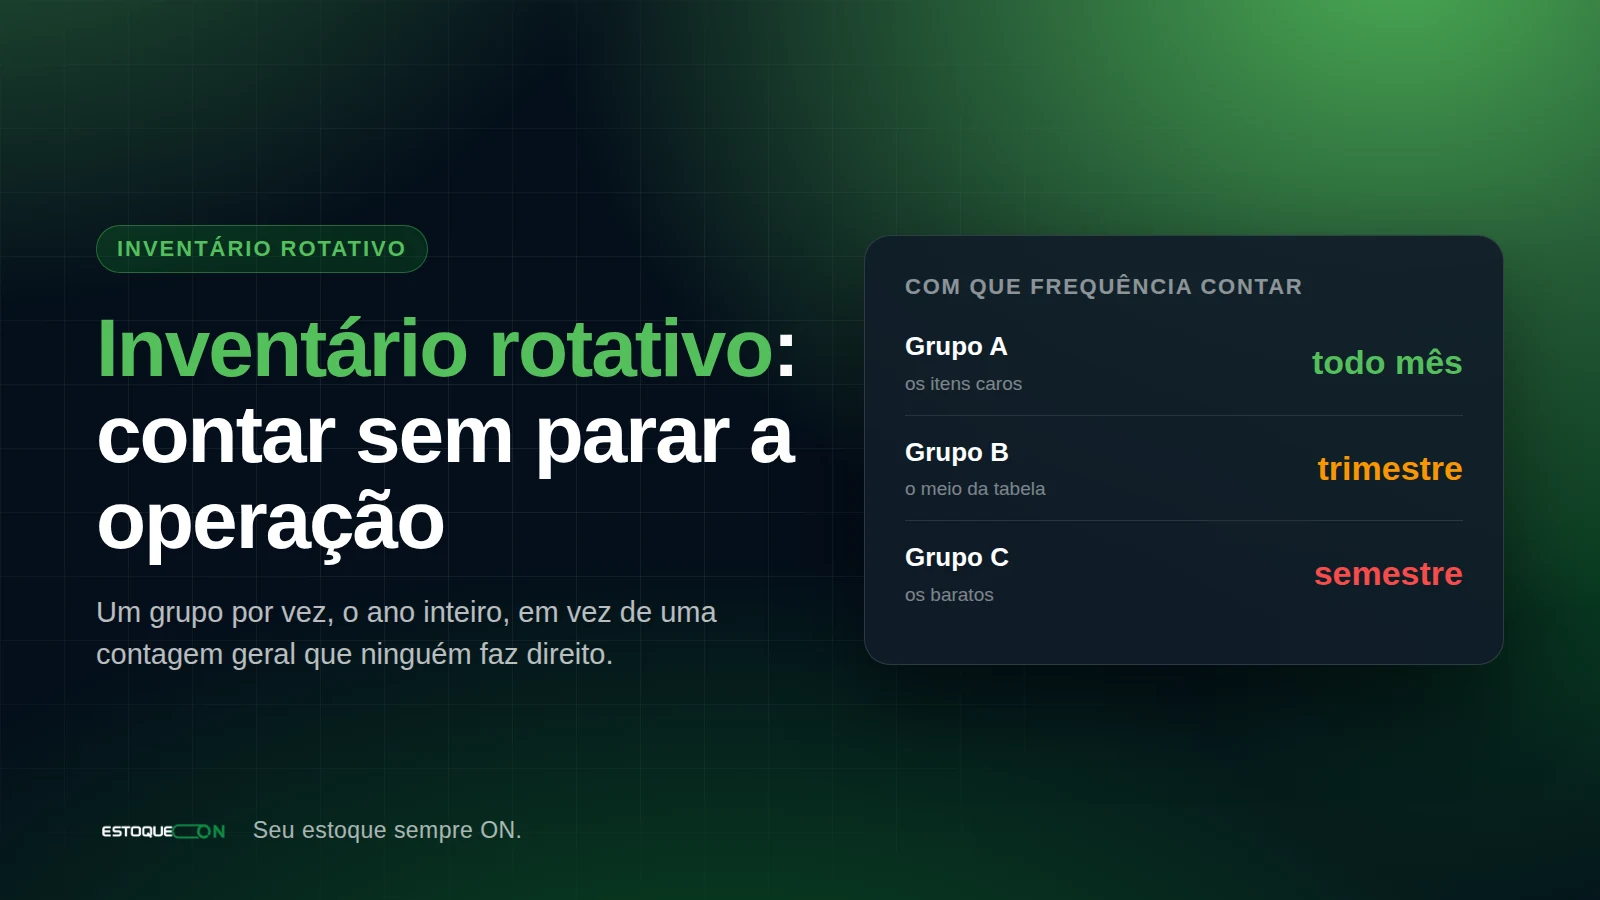
| A | Todo mês | 12 |
| B | A cada trimestre | 4 |
| C | A cada semestre | 2 |
Em empresa pequena, o grupo A costuma ter de vinte a cinquenta itens. Contar isso leva menos de uma hora por mês, e é a hora mais bem gasta do mês inteiro em gestão de estoque.
Passo 3: monte o calendário
Distribua o B e o C ao longo das semanas para não acumular. Um exemplo de mês:
| Semana | O que contar | Tempo |
|---|---|---|
| 1 | Grupo A inteiro | 45 min |
| 2 | Um quarto do grupo B | 20 min |
| 3 | Um sexto do grupo C | 20 min |
| 4 | Recontagem do que divergiu | 15 min |
Uma hora e quarenta por mês, espalhada em quatro sessões curtas. É menos do que um sábado inteiro uma vez por ano, e descobre o erro quando ele ainda tem explicação.
Além do valor: três critérios que mudam a frequência
A curva ABC é o ponto de partida. Três coisas justificam subir a frequência de um item independente do valor dele:
- Validade curta. Produto que vence rápido precisa ser conferido mais vezes, mesmo sendo barato. A conferência aqui não é de saldo, é de prazo.
- Histórico de divergência. O item que deu diferença nas últimas duas contagens sobe de grupo até parar de dar. É o critério que mais acelera a correção.
- Item crítico. Aquele cuja falta para a operação. Conte mesmo que ele seja barato: o custo da contagem é zero perto do custo da falta.
Como contar sem parar a operação
A vantagem prática do inventário rotativo é que ele não exige congelar nada. Contando poucos itens por vez, três cuidados bastam:
- Conte fora do horário de pico. Começo da manhã ou fim do expediente, para ninguém mexer naquela prateleira durante a contagem.
- Conte um produto de cada vez, inteiro. Se ele está em dois lugares, vá aos dois antes de anotar. Contagem parcial é a origem clássica da diferença falsa.
- Anote a hora. Se alguém registrar uma saída logo depois, dá para saber se ela entrou ou não na contagem.
O que fazer com a diferença
A sequência é a mesma do inventário geral, e aqui ela é muito mais eficaz, porque o fato é recente:
- Reconte só o que divergiu. Metade das diferenças some aqui.
- Classifique a causa. Baixa não registrada, entrada não lançada, unidade trocada, perda não registrada, produto em dois lugares, cadastro duplicado.
- Ajuste com o motivo registrado. Quem, quando, de quanto para quanto e por quê.
- Suba aquele item de frequência até ele parar de divergir.
O quarto passo é o que o inventário anual não permite, e é o que faz a acuracidade subir de verdade: o item problemático recebe atenção até o processo em volta dele ser consertado.
E o inventário geral: ainda precisa?
Depende, e a resposta honesta é que a decisão é contábil, não operacional. Converse com a sua contabilidade, porque há exigências de registro de estoque para fins fiscais que variam conforme o regime tributário da empresa.
Do ponto de vista de gestão, uma empresa com inventário rotativo rodando bem já conhece o próprio estoque melhor do que uma que conta tudo uma vez por ano. Quando o geral for obrigatório, ele vira conferência rápida em vez de descoberta, porque quase nada vai divergir.
Quando o rotativo não compensa
Para ser justo, há casos em que ele é esforço desnecessário:
- Menos de vinte itens no total. Contar tudo leva vinte minutos; dividir em grupos é burocracia.
- Nada vence e o valor é baixo. Sem risco de perda e sem capital relevante parado, uma contagem semestral resolve.
- Uma pessoa só mexe no estoque. A divergência tende a ser pequena, porque não há duas mãos para desencontrar.
Quem conta, e por que não deve ser sempre a mesma pessoa
Um detalhe de execução que muda o resultado do inventário rotativo: quem conta não deve ser quem lança a baixa daquele grupo, sempre que a equipe permitir essa separação.
Não é por desconfiança. É que a pessoa que dá baixa num produto todo dia sabe de cor quanto deveria ter, e esse conhecimento contamina a contagem sem nenhuma má intenção. Ela conta 46, lembra que o sistema diz 48, confere de novo e acha os dois. O inventário rotativo deixa de medir a prateleira e passa a confirmar a expectativa.
Onde há duas pessoas, basta alternar os grupos entre elas. Onde há uma só, o jeito é contar antes de abrir o sistema: anotar o número no papel e só depois comparar. Parece detalhe e é a diferença entre uma acuracidade medida e uma acuracidade combinada.
Resumindo
- Inventário rotativo conta um pedaço por vez, com frequência por grupo.
- Grupo A todo mês, B a cada trimestre, C a cada semestre.
- Em empresa pequena, o grupo A leva menos de uma hora por mês.
- Suba a frequência de item com validade curta, com histórico de erro ou crítico.
- Conte fora do pico, um produto inteiro por vez, com a hora anotada.
- Reconte só o que divergiu, classifique a causa e registre o motivo do ajuste.
- O item que diverge sobe de frequência até o processo ser corrigido.
Veja hoje quanto você tem parado
Você manda a última nota do fornecedor e em 20 minutos o sistema mostra o valor do seu estoque, o que está vencendo e o que precisa comprar.
Começar por R$ 67 por mês